海外门店保险安排,合规覆盖与成本控制需兼顾,成为中国连锁品牌出海的重要课题。PG电子模拟器门店落地,租约、用工、产品责任与公众责任同时出现,东道国强制险种、保额下限和出单资质各有门槛。保费看似费用项,理赔缺口却可能拖住开业节奏、侵蚀利润,甚至影响品牌信用。把合规底线与成本约束放在同一张表上权衡,才算真正管住风险。
海外门店扩张,保险安排从总部统保转向当地出单。过去不少品牌在海外开首店时,沿用总部或区域统保方案,认为一张全球保单可以覆盖多处门店。进入东南亚、中东和欧洲市场后,当地监管要求保单由持牌机构出单,租约还要求附加房东为受益人,境外保单往往不被认可。品牌只能补办当地保单,重复支出与保障空档随之出现。
不同市场的强制险种并不相同,公众责任、雇主责任、火灾险、电梯险和食品责任险各有适用范围。租约与供货合同还会约定最低保额、免赔额、附加被保险人和放弃代位求偿。总部若只套用国内模板,容易在开业前漏项。门店签约前应把保险义务逐条拆出,交给当地经纪和律师核对,形成可执行的合规清单。
保费压力来自多个方向。海外门店客流密集、建筑新旧不一、消防标准严格,诉讼环境也更复杂,单店出险后的赔偿金额可能远高于国内。门店数量少时议价能力弱,佣金和税费叠加,保费占营收比例并不低,并且逐年抬升。若为省钱压低保额或抬高免赔额,短期报表好看,长期却可能留下合规缺口。
比较成熟的做法是建立保险矩阵。品牌按门店面积、客流、业态、地段和建筑年限分级,核心旗舰店足额投保,普通门店匹配保额,临时快闪店采用短期保单。总部确定不可突破的合规底线,区域团队通过当地经纪询价,再由持牌公司出单。这样既不让每家店各自为战,也避免一张统保方案脱离当地监管。
全球保单与当地保单需要衔接。总部可以保留一张全球主保单,统一承保集团责任限额,但门店所在地必须由持牌机构出具本地保单。两者之间用差异补足条款衔接,防止保障重叠或出现缝隙。理赔时由当地团队第一时间报案,区域经纪协调查勘,总部法务同步评估诉讼风险。保单结构清楚,后续续保和批改才不会失控。
租约谈判直接影响保险成本。海外商场和房东常要求租户投保公众责任险,把房东列为附加被保险人,并规定最低保额和提前通知义务。品牌应在签租约前测算保费,把免赔额、共保比例和保险凭证格式谈清楚。对多店扩张的连锁品牌,可以用整体保单组合与保险方换取更稳定的费率,但不能牺牲租约要求的合规条件。
用工风险是容易被低估的一环。海外门店既有本地雇员,也有外派人员,劳工法、社保和工伤赔偿规则差异明显。雇主责任险要与当地社保衔接,外派人员的医疗、意外和遣返费用也要纳入安排。若把国内雇主责任险套用,可能出现保障地域限制或职业类别不匹配。开业前核对员工结构,按岗位风险配置保额,比出事后补救更省成本。
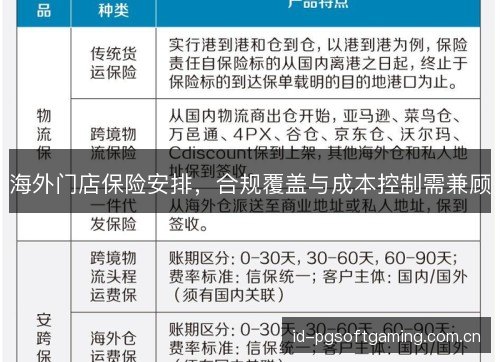
产品责任和供应链保险不能漏。门店销售食品、化妆品或小家电,一旦发生人身伤害,索赔可能同时指向门店、品牌和供应商。海外平台合同常要求供应商提供产品责任险凭证,并约定保额和附加被保险人。品牌应把保险凭证纳入供应商准入,定期核验。对自有品牌商品,要覆盖召回费用和名誉修复支出,避免单一事故拖累多国门店。
理赔管理决定保险安排是否真正有效。海外出险后,报案时效、查勘方式、语言和法律程序都与国内不同,若没有当地保单和授权,门店可能无法及时应诉。品牌应准备理赔手册,明确店长、区域经理和总部法务的职责,设置小额快速处理额度。对高频事故保留证据链,定期复盘赔付原因,把理赔数据反馈给核保和运营,推动整改。
多国多门店的保单台账需要数字化。门店一多,保单到期日、保额、批单、保险凭证和保费支付分散在不同团队,靠邮件和表格容易遗漏。建立统一台账和合规日历,把每家店的租约要求、强制险种、供应商凭证和续保节点放进去,提前提醒负责人。总部能看到全球风险敞口,区域团队能按当地节奏办理批改,审计时也能快速调取证据。
成本控制不能只靠压价。海外保险的费率与事故记录、消防设施、员工培训、设备维护和安防水平相关。品牌在开店前做风险查勘,按整改建议加装烟感、喷淋、监控和应急照明,定期培训员工使用灭火设备,能降低出险概率,也能在续保时争取更好条件。集中采购、长期协议和合理的免赔额安排,同样能减少小额理赔对保费的影响。
监管和商业伙伴的审查正在变严。部分东道国要求门店在开业前提交保险证明,商场物业、外卖平台和大型企业客户也会核验保额与附加被保险人。保险安排因此不再是财务部门的孤立工作,而要前置到选址、签约、用工和供应链流程。品牌若能把保险审核做成开店清单的一环,就能减少开业当天才发现缺证的被动。
海外门店保险安排终究要回到经营本身。合规覆盖决定门店能不能开、出事能不能赔,成本控制决定这份保障能否长期维持。把全球保险计划、当地出单能力和门店风险数据连起来,品牌在进入新市场时就能更准确地测算保费、配置保额和安排应急资金。门店越开越多,保险越应成为扩张模型的一部分,而不是事后补丁。